Novas regras do crédito imobiliário podem mudar os planos de quem deseja comprar a casa própria em 2027
Com mudanças no financiamento habitacional, pressão sobre a poupança e juros elevados, especialista Oscar Neto, explica por que comparar financiamento, consórcio e formação de reservas será decisivo no planejamento das famílias.

O brasileiro que pretende comprar a casa própria em 2027 poderá encontrar um mercado de crédito imobiliário diferente daquele dos últimos anos. A reestruturação do Sistema Brasileiro de Poupança e Empréstimo (SBPE), iniciada pelo governo federal, busca ampliar as fontes de financiamento habitacional e reduzir a dependência dos recursos da caderneta de poupança. Ao mesmo tempo, o cenário de juros elevados e as discussões sobre novas regras para o setor exigem atenção redobrada de quem planeja adquirir um imóvel.
Em setembro, a poupança do SBPE registrou saída líquida de R$ 6,19 bilhões, segundo dados do Banco Central divulgados pela Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip). Foi o quarto mês consecutivo de resultado negativo. Apesar disso, os financiamentos imobiliários com recursos da poupança somaram R$ 132,5 bilhões entre janeiro e agosto de 2026, crescimento de 37,5% em relação ao mesmo período do ano anterior.
A combinação de maior demanda por crédito, mudanças regulatórias e pressão sobre as fontes tradicionais de financiamento coloca uma questão no centro do planejamento financeiro das famílias: qual é o melhor caminho para comprar um imóvel sem comprometer excessivamente a renda?
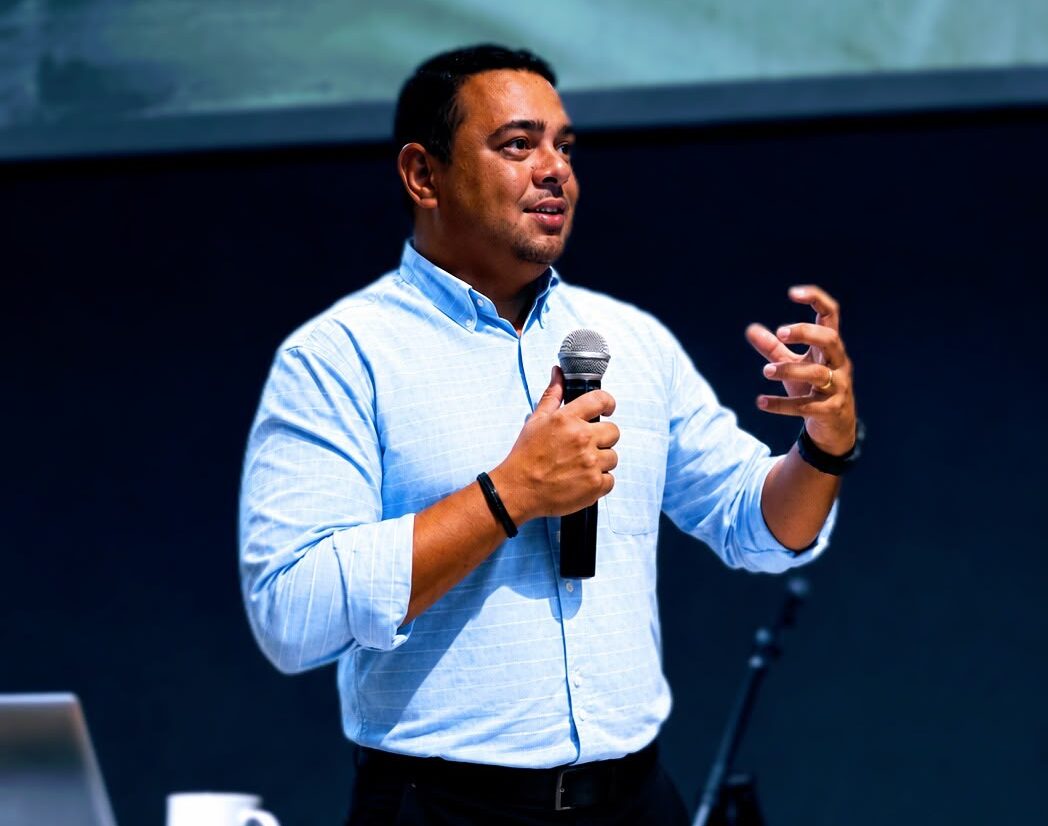
Para Oscar Neto, especialista em consórcios e planejamento patrimonial, a resposta depende menos da escolha isolada de um produto financeiro e mais da capacidade de avaliar prazos, custos e objetivos.
[Aspa sugerida para aprovação de Oscar]
“Comprar um imóvel é uma das decisões financeiras mais importantes da vida de uma família. O erro é olhar apenas para o valor da parcela e esquecer o custo total da operação, o prazo de pagamento e o impacto desse compromisso no orçamento dos próximos anos.”
O que muda no financiamento imobiliário
O novo modelo de crédito habitacional, anunciado pelo Banco Central, prevê a ampliação gradual do direcionamento dos recursos da poupança ao setor imobiliário e o uso de instrumentos complementares de captação, como as Letras de Crédito Imobiliário (LCIs).
Entre as alterações já estabelecidas está a elevação do limite de valor dos imóveis enquadrados no Sistema Financeiro da Habitação (SFH), de R$ 1,5 milhão para R$ 2,25 milhões. O novo desenho também busca ampliar a disponibilidade de recursos para financiamentos residenciais, com implementação gradual a partir de 2027.
Entretanto, o setor da construção civil defende novos ajustes. Entre as propostas apresentadas ao governo e ao Banco Central estão a ampliação do direcionamento obrigatório para financiamentos residenciais e a prorrogação da fase de transição até o fim de 2027. Essas sugestões ainda dependem de avaliação e não devem ser confundidas com regras já aprovadas.
Para o consumidor, a principal consequência é a necessidade de acompanhar não apenas as taxas anunciadas pelos bancos, mas também as condições efetivas de contratação, o valor de entrada exigido e o custo total do financiamento.
Financiar, poupar ou aderir a um consórcio?
O financiamento imobiliário permite adquirir o imóvel imediatamente após a aprovação do crédito e a conclusão da operação, mas envolve juros, encargos e um compromisso financeiro que pode durar décadas. Por isso, a comparação entre propostas deve considerar o Custo Efetivo Total (CET), o sistema de amortização e os critérios de atualização do saldo devedor.
A formação de uma reserva financeira, por sua vez, pode permitir uma entrada maior e reduzir a necessidade de crédito no futuro. Essa alternativa exige disciplina e deve considerar o comportamento dos preços dos imóveis e o rendimento líquido dos recursos acumulados.
Já o consórcio imobiliário funciona como uma modalidade de compra planejada, sem juros de financiamento, mas com cobrança de taxa de administração e outros encargos previstos em contrato. A aquisição depende da contemplação por sorteio ou lance, sem garantia de que ocorrerá em uma data específica. O valor das parcelas e da carta de crédito também pode sofrer atualizações conforme as regras do grupo.
Na avaliação de Oscar Neto, a escolha precisa começar por uma pergunta fundamental: quando a família realmente precisa do imóvel?
Quem necessita de uma moradia imediata tende a considerar alternativas diferentes de quem pode esperar alguns anos para realizar a compra. Da mesma forma, o comprador que dispõe de uma reserva para entrada ou oferta de lance encontra possibilidades distintas daquelas de quem ainda está organizando suas finanças.
[Aspa sugerida para aprovação de Oscar]
“O planejamento precisa vir antes da contratação. Quem tem urgência deve avaliar o financiamento e sua capacidade de pagamento. Quem dispõe de tempo pode estudar a formação de uma reserva ou o consórcio, entendendo seus custos e a incerteza sobre a contemplação. Não existe uma solução universal.”
Planejamento será determinante em 2027
As discussões sobre o financiamento habitacional também acontecem em um momento de maior atenção ao custo do dinheiro. Em debate promovido pela Câmara Brasileira da Indústria da Construção (CBIC) em outubro, representantes do setor destacaram que a combinação de juros elevados e novas exigências de captação pode afetar a oferta de crédito imobiliário nos próximos anos.
Nesse ambiente, especialistas recomendam que o consumidor evite decisões baseadas exclusivamente na expectativa de queda dos juros ou de mudanças futuras nas regras.
Antes de assumir um compromisso, é importante avaliar a estabilidade da renda, a existência de reserva de emergência, os custos de documentação, impostos, manutenção do imóvel e eventuais despesas com mudança ou reforma.
Para Oscar Neto, a principal mudança necessária está no comportamento do próprio comprador: substituir a decisão impulsiva por um planejamento compatível com a realidade financeira da família.
A casa própria continua sendo um dos principais objetivos patrimoniais dos brasileiros. Em 2027, porém, a realização desse projeto poderá depender cada vez mais da capacidade de compreender as condições do mercado e escolher o caminho financeiro adequado ao prazo e ao orçamento de cada comprador.